 SE
 EN
Viktiga slutsatser från denna rapport
- Försäljningstillväxten för europeiska försvarsföretag förväntas överträffa tillväxten i försvarsutgifterna
- Ökade volymer och operativ hävstång medför att vinsterna växer snabbare än försäljningen
- Värderingsmultiplar baserade på realiserad vinst kan underskatta aktiekurspotentialen
- Priskorrektion och lägre värderingsmultiplar kan utgöra ett attraktivt läge för investeringar i europeisk försvarssektor.
Nyckelsiffror för vinsttillväxt i den europeiska försvarsindustrin
| Andel av försvarsutgifterna som går till materielanskaffning | Tillväxt i materielanskaffning jämfört med totala försvarsutgifter | Vinsttillväxt (EBITA) vs försäljningstillväxt 2025 till 2030 |
| 32 % → 45 % | 16% vs 8% | 16% vs 12% |
| NATO Europa: 2015–2025 | NATO Europa: CAGR 2025–2030 | RBC |
KÄLLOR: NATO och RBC, European Defence Report (augusti 2026)
Den europeiska upprustningscykeln är fortfarande i ett tidigt skede, med tanke på att de europeiska NATO-medlemsländerna för försvar förväntas öka från cirka 2,3 % till 2,9 % av BNP mellan 2025 och 2030 (RBC, European Defence Report, augusti 2026). Vi ser denna prognos som rimlig och den utgör därmed en viktig utgångspunkt för den generella tillväxtutsikten för försvarsindustrin.
Det är viktigt att notera att en ökning av försvarsutgifternas andel BNP-andelen är ett trubbigt mått på den förväntade vinsttillväxten för börsnoterade försvarsföretag. Det finns tre argument för denna slutsats:
- Försvarsutgifterna består av tre huvuddelar: i) utrustning och materiel, (ii) personal samt iii) drift och underhåll. Materielinköp väntas växa klart snabbare än de andra två delarna under de kommande fem åren.
- Försvarsföretagen gynnas av att de är främst exponerade mot den snabbt växande marknaden för militära materielinköp, dessutom kompletterat av återkommande intäkter från service och uppgraderingar.
- Försvarsföretag bygger nu ut produktionskapaciteten för att möta stark efterfrågan och hög försäljningstillväxt. Högre volymer och bättre kapacitetsutnyttjande kan skapa operationell hävstång, förbättra marginalerna och lyfta vinsterna.
Vi bedömer därför att vinsterna kan växa snabbare än omsättningen, vilket över tid kan stödja högre värderingar.
Gustaf Hagerud, Investerings-chef
Joakim Agerback, Ansvarig förvaltare
Fredrik Ljungdahl, Försvars-analytiker
Investeringsmöjligheten
Nuvarande aktiekurser antyder ett pessimistiskt scenario för försvarsföretagen
Globala försvarsaktier har underpresterat de breda aktieindexen under 2026. Detta förklaras delvis av investerares starka preferens för företag exponerade mot AI. Denna utveckling har öppnat en möjlighet att omfördela kapital till försvarssektorn och därigenom förbättra risk- och avkastningsprofilen för investerares totala aktieexponering.
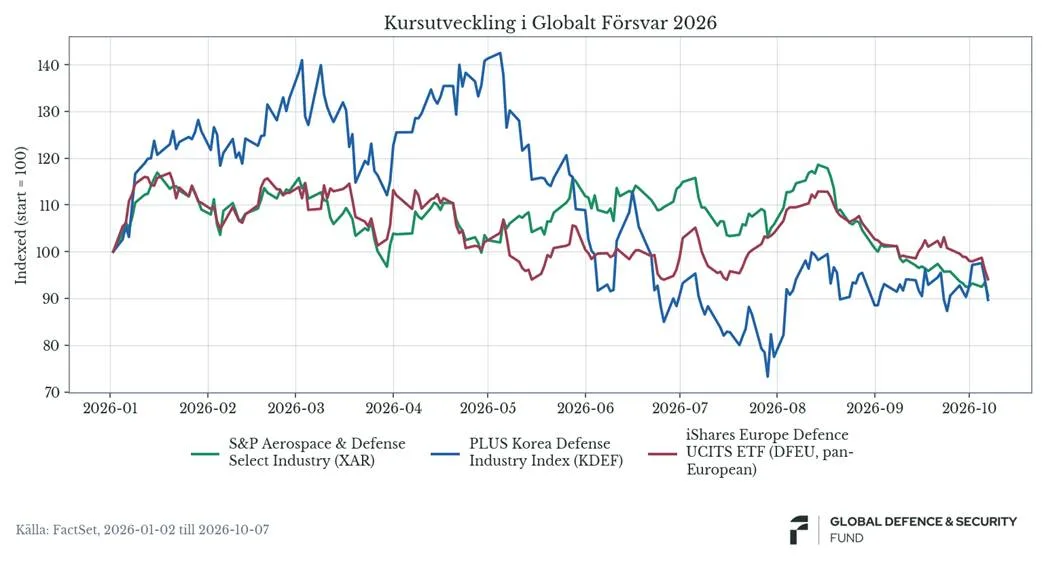
Enligt vår uppfattning ligger investeringsmöjligheten i europeiskt försvar i gapet mellan hur försvarssektorn värderas och hur dess vinstprofil kommer att utvecklats. Upphandlingar av försvarsmateriel växer snabbare än de samlade försvarsbudgetarna, medan större omfattning, högre användning och en gynnsam affärsmix redan leder till en EBIT-tillväxt jämfört med försäljningstillväxten för många företag. Detta är något vi noterade i vår tidigare analysrapport från augusti 2026.
Kombinationen av långsiktig efterfråge- och försäljningstillväxt samt förbättrade vinster skapar en unik stödjande bakgrund för sektorn. Kapacitetsinvesteringar kan påverka det kortsiktiga kassaflödet, men när ny kapacitet tas i drift och användningen ökar kan de också förbättra enhetsekonomin. Samtidigt utökar dagens leveranser den installerade basen och stödjer intäkterna från underhåll, uppgraderingar och påfyllning långt bortom den initiala upphandlingscykeln.
Om dessa egenskaper visar sig vara varaktiga kan sektorn motivera en annan värderingsram än den som historiska multiplar antyder. Möjligheten är dock inte enhetlig: kapacitetsexponering, genomförande, kassakonvertering och startvärdering skiljer sig väsentligt mellan företag. Vi speglar dessa skillnader i hur vi viktar enskilda innehav över portföljen.
Materialinköp, inte de totala militärutgifterna är den adresserbara marknaden
Europa ökar äntligen utrustningsutgifterna
Efter över 20 år av underinvesteringar i materiel bryter de europeiska NATO-medlemmarna äntligen trenden. Noterade försvarsföretag kommer att bli de stora förmånstagarna av denna utveckling.
Försvarsutgifter för europeiska NATO-medlemmar
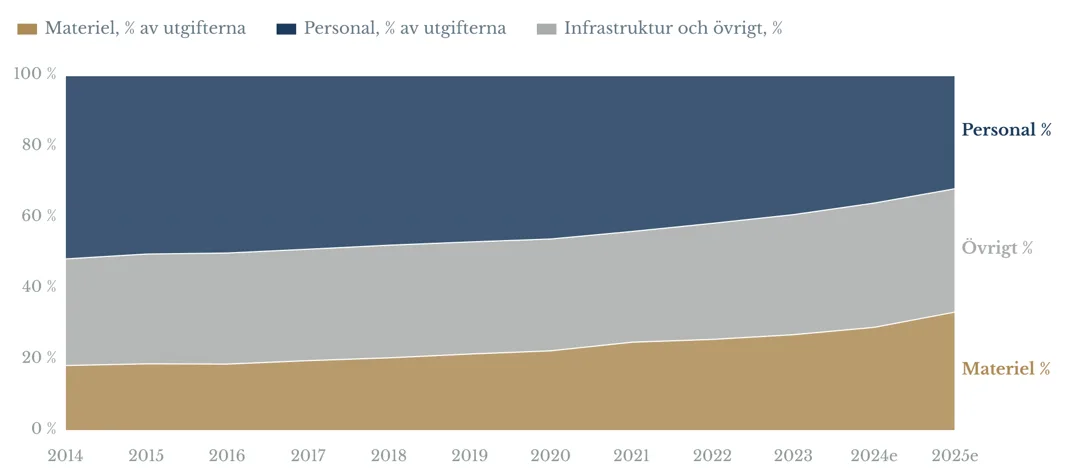
KÄLLA: NATO ”Defence Expenditure of NATO Countries(2014-2025)“
Kriget i Ukraina och den generellt mer spända relationen mellan NATO och Ryssland har förändrat fördelningen mellan de tre huvudkomponenterna i de europeiska ländernas försvarsutgifter. De tre komponenterna är i) materiel, ii) personalkostnader och iii) kostnader för drift och underhåll. Rysslands ökande vapenproduktion och ökade produktionskapacitet har fått de europeiska NATO-länderna att fokusera på inköp av materiel. Vapen- och ammunitionslagren måste öka, och fler produktionsenheter måste etableras i Europa. Dessutom skickar NATO-länderna kontinuerligt vapen och ammunition till Ukraina, vilket kräver ytterligare ökad produktion.
Kostnader för personal, drift och underhåll kommer också att öka under de kommande åren, men inte riktigt lika kraftigt som kostnaderna för materiel. Personalkostnader är beroende av aktiva soldater och löneökningar, medan kostnaderna för drift och underhåll historiskt sett har ökat i takt med inflationen. Vi ansluter oss till RBC:s analys (augusti 2026) där över 80 % av NATO:s ökning av försvarsutgifterna kommer att drivas av inköp av materiel. Om Europa ska åtgärda sina utrustningsbrister, uttömda lager och beredskapsbrist förväntar vi oss en årlig tillväxt på över 15 % i försvarsanskaffningar.
Från ordertillväxt till synliga vinster
Investerare förväntas fokusera på ökad produktionskapacitet
Försvarsföretagens orderstock är värdefull information endast när beställningar är finansierade, bindande, producerbara och schemalagda. Kvaliteten och längden på orderboken är därför lika viktig som dess totalbeloppet för orderstocken
Order-/faktureringskvot inom global försvarsindustri visar ett ökat orderinflöde
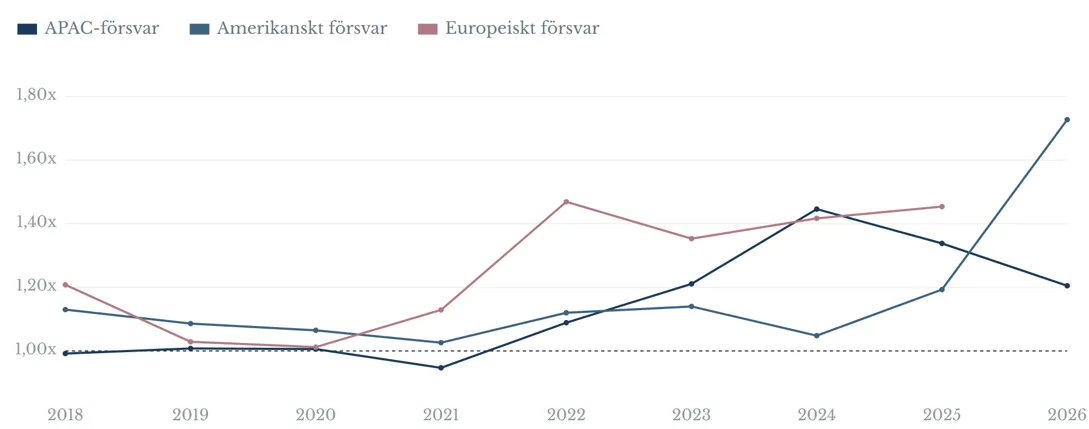
KÄLLA: FactSet
Orderbokens storlek har blivit ett viktigt kännetecken för försvarssektorn. Det är dock inte bara storleken som avgör dess värde. En stor orderbok ger god överblick över framtida intäkter endast om beställningarna är finansierade och bindande och företaget har kapacitet att leverera. Ramavtal kan visa på en stor framtida efterfrågan, men ger inte samma säkerhet som bindande order. Order-/faktureringskvoten är därför viktig. Den visar om nya order fortsätter att fylla på orderboken i takt med att leveranserna ökar. För investerare räcker det inte att orderboken växer. Det bästa mönstret är en uthållig order-/faktureringskvot över 1, samtidigt som order snabbare omvandlas till intäkter och marginalerna är stabila eller förbättras.
För markstridsmateriel i Europa låg under 2025 den totala orderbokens storlek på 5 gånger 2025 års fakturering. Trots att stora orderböcker skapar lång synlighet vilket minskar efterfrågeosäkerhet, så ökar också betydelsen av uppföljning av genomförande av order och kassakonvertering. Därför är det avgörande att fokusera på genomförandet när man utvärderar enskilda försvarsföretag.
| BOLAG I KORTHET €63,8 miljarder | Rheinmetall Orderstock för 2025 rapporterades till €63,8 miljarder, +36 % år för år. Siffran inkluderar både bindande order och ramavtal – en viktig skillnad för intäktssäkerhet. |
Vinsterna kommer att växa snabbare än försäljningen under 2026–2030
Högre volymer och användning kan skapa operativ hävstång och driva vinsttillväxt
Högre produktionsvolymer, kapacitetsutnyttjande, produktivitet och affärsmix kan förbättra absorptionen av fasta kostnader, vilket gör att vinsterna kan växa snabbare än intäkterna.
En branschtillväxt i försäljningen med låga tvåsiffriga siffror och vinster som växer flera procentenheter snabbare har en mycket annorlunda ekonomisk profil än den lågväxande försvarsindustrin som sågs efter kalla krigets slut. Finansiella analytiker uppskattar en sektorsnivå försäljningstillväxt på nära 12 % mellan 2025 och 2023. Under samma period förväntas EBITA öka med cirka 16 % per år. Spridningen mellan företagen är betydande, vilket är lika viktigt. Operativ hävstång är inte en sektorsrättighet; den beror på programmix, kontraktsstruktur, genomförande och mognad på kapacitetsinvesteringar.
Försäljning och vinsttillväxt för europeiska försvarsföretag
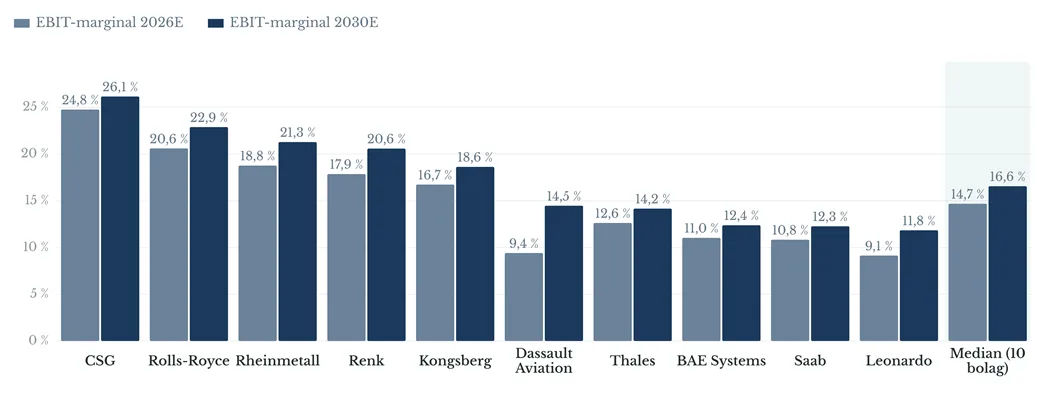
KÄLLA: FactSet (2026-10-07)
Marginalutveckling för europeiska försvarsföretag
KÄLLA: FactSet (2026-10-07)
Industriell kapacitet
Skalkapacitet och omvandla tillväxt till kontanter
Högre efterfrågan kräver avsevärt större produktionskapacitet, särskilt inom ammunition och andra kapaciteter med hög volym. Skala, automatisering, högre användning och mer motståndskraftiga leveranskedjor kan förbättra genomströmning och enhetsekonomi, medan regeringarnas behov av garanterad produktionskapacitet kan stödja längre upphandlingsramar och större insyn i kontrakt.
Den kortsiktiga kompromissen för produktionskapacitet är kassaflödet. Kapacitetsutbyggnad och lageruppbyggnad kräver kapital före leveranser, men när ny kapacitet tas i drift och användningen ökar bör rörelsekapitalets intensitet avta och starkare intäkter i allt högre grad omvandlas till fritt kassaflöde.
Ekonomin kring industriell kapacitet
Skalproduktion — Högre volymefterfrågan kräver industriell kapacitet över de senaste fredstida nivåerna.
- Säker leverans — Resilienta leveranskedjor och tillgång till kritiska ingångar förbättrar leveranssäkerheten.
- Förbättra ekonomin — Automatisering, större produktionsserier och användning stödjer fasta kostnader.
- Utöka insikten — Strategiska kapacitetsavtal kan anpassa regeringens försörjningsbehov till leverantörernas investeringsbehov.
Kapacitetsexpansion och lageruppbyggnad kräver kapital före leveranser, men när utnyttjandet ökar bör starkare vinster i allt högre grad omvandlas till fritt kassaflöde.
Fritt kassaflöde
Kassakonvertering är mer ojämn än marginalutvecklingen, vilket speglar skillnader i kapital, rörelsekapital och kundfinansiering.
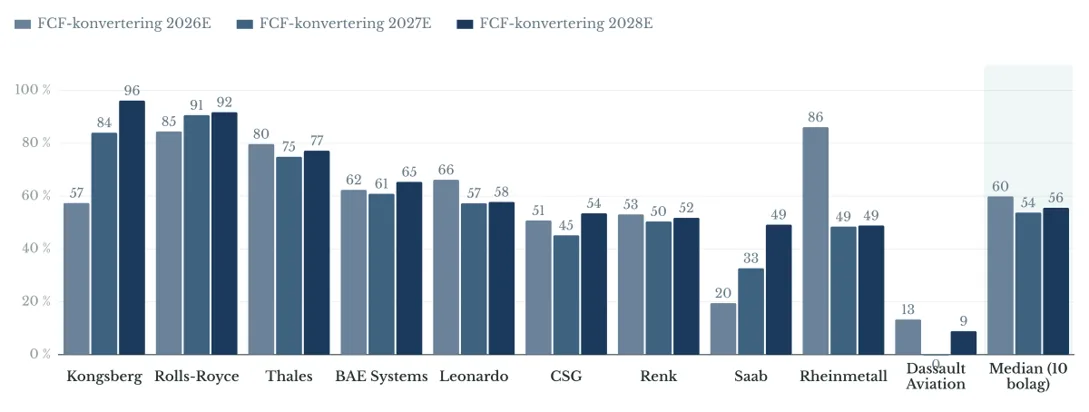
KÄLLOR: FactSet (2026-10-07)
Investeringsfallet beror därför inte bara på högre marginaler, utan också på om produktionsrampen slutligen omvandlar dessa intäkter till ett starkare fritt kassaflöde.
Långvarig tillväxt och värdering
Uppsida i framåtblickande värderingsmått för sektorn
Historiska försvarsmultiplar är mindre relevanta om tillväxt, ordersynlighet och vinstduration har förändrats strukturellt. Investerare bör fokusera på värdering i förhållande till framåtriktad tillväxt och förväntad genomförandekvalitet.
P/E-tal och vinsttillväxt för europeiska försvarsföretag
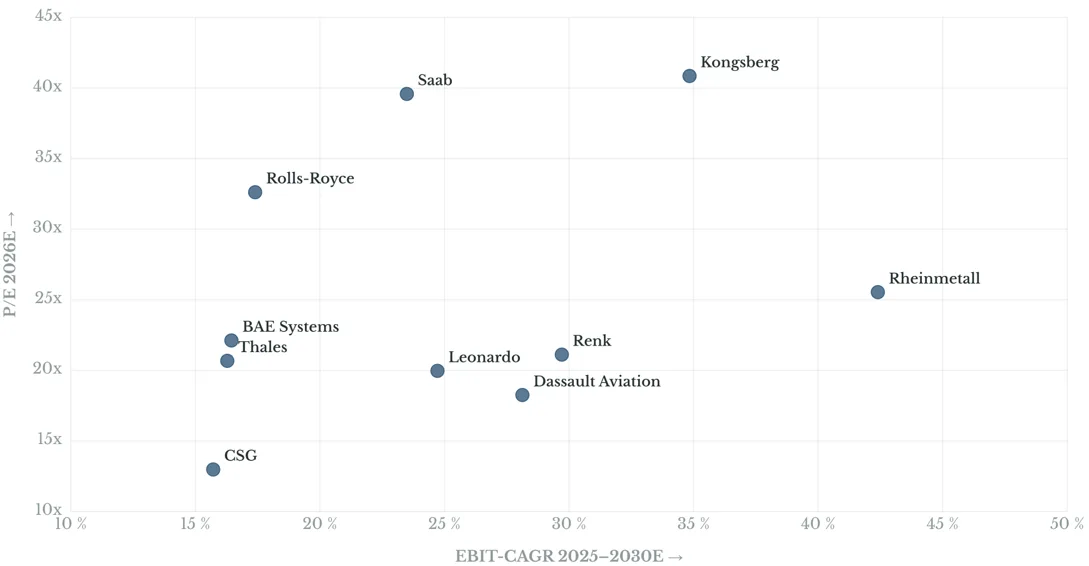
KÄLLA: Factset (2026-10-07)
Bilden ovan visar en stor spridning i både tillväxt och framåtblickande P/E. Diagrammet implicerar inte att högre tillväxt automatiskt förtjänar en högre multipel, utan det visar varför sektorsnivås historiska genomsnitt kan skymma företagsspecifik information.
Historiska multiplar för europeiska försvarsföretag speglar en historisk resultatregim präglat av låg tillväxt, kortsiktighet, mindre orderböcker och begränsad kapacitetsexpansion. Om dessa variabler har förändrats strukturellt, riskerar en jämförelse av dagens P/E med ett tioårsgenomsnitt att jämföra två olika ekonomiska regimer.
Ett mer relevant tillvägagångssätt är att jämföra framåtblickande värdering med i) framtida försäljningstillväxt, ii)tillväxt i EPS/EBITA, iii) kassaflödeskonvertering och iv) vinstuthållighet. Det är också därför jämförelser med breda aktiemarknader är användbara. Om ett försvarsföretag erbjuder jämförbar eller överlägsen vinsttillväxt jämfört med andra sektorer med strukturell tillväxt, med mångårig statlig marknadsinsikt, är den lämpliga värderingen inte om det handlas till en premie jämfört med sin egen historik. Snarare är det om premien eller rabatten är förenlig med dess potentiella tillväxt och riskprofil.
Nuvarande värdering av europeiskt försvar
År 2026 stärks vinsttillväxten snabbare än vad nuvarande värderingar antyder
Vinstförväntningarna förblir starka medan sektorns värderingar har återställts från sina senaste toppar. Om nuvarande uppskattningar i stort sett levereras, erbjuder dagens framåtriktade multiplar en väsentligt mer attraktiv ingång till den europeiska försvarscykeln.
Sektormedianens efterföljande P/E, från 2025 till oktober 2026
LTM P/E nu jämfört med 1 års högsta + FWD FY1/FY2

Risker och vad som kan utmana tesen
Den huvudsakliga risken är inte nödvändigtvis att försvarsutgifterna vänder, utan att upphandlingsomvandling, kapacitetsskalning eller kassagenerering utvecklas långsammare än vad nuvarande förväntningar antyder. I det scenariot kan värderingarna förbli något lägre trots en stark strukturell efterfrågebakgrund.
- Upphandlingsomvandling — Budgetar kan översättas till finansierade beställningar långsammare än väntat.
- Kapacitet och genomförande — Begränsningar eller förseningar i leveranskedjan kan begränsa produktion och marginaler.
- Kassakonvertering — Även om produktionskapaciteten är värdefull kan effekten på kapital och rörelsekapital fördröja förbättringen av det fria kassaflödet.
- Värdering — Långsammare vinster eller negativa revideringar kan sätta press på multiplar. Revideringar kan lämna nuvarande värderingar exponerade.
Samma indikatorer som stöder investeringsargumentet kan också utgöra utmaningar för sektorn. Tillsammans med konkurrens från andra aktiesektorer är detta troligen en stor del av den skepsis vi ser på marknaderna gentemot försvarsindustrin.
Sammanfattning och slutsats
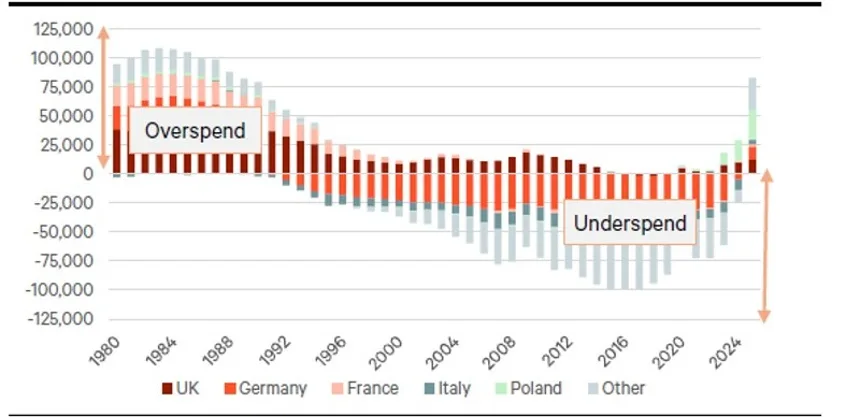
Europeiska försvarsutgifter under de senaste 45 åren
Europeiska försvaret går in i en flerårig investeringscykel då regeringar bygger upp lagren, ökar produktionskapaciteten och stärker beredskapen. Utrustnings- och materialupphandlingar – inte aggregerade budgetar – är den främsta vinstdrivaren och förväntas stå för mer än 80 % av ökningen i europeiska NATO-utgifter, vilket stödjer den årliga upphandlingstillväxten över 15 %.
Stora orderböcker och bokföringskvoter över 1x ger flerårig insikt, men finansierade kontrakt, kapacitet, leveranskedjans resiliens och genomförande avgör konverteringen till intäkter och kassa. Högre utnyttjande bör skapa operativ hävstång: sektoruppskattningar indikerar cirka 12 % årlig försäljningstillväxt och 16 % EBITA-tillväxt fram till 2030, med materiell spridning mellan företagen.
Investeringsslutsats
Utsikterna förblir konstruktiva men selektiva, vilket motiverar aktiv förvaltning. Historiska multiplar är ett ofullständigt riktmärke för en vinstregim med högre tillväxt och längre löptid. Investerare bör prioritera finansierad efterfrågan, skalbar produktion, framåtblickande EBITA-tillväxt och konvertering av fritt kassaflöde. Genomförandeförseningar och utbudsbegränsningar är fortfarande de huvudsakliga riskerna.
Referenser
| 1. Finserve Global Defence and Security Funds uppdatering för tredje kvartalet 2026 ”Starka kvartalsrapporter banar väg för ett gynnsamt andra halvår 2026” | 4.SIPRI Military Expenditure Database, Apr. 2026 |
| 2. RBC Capital Markets, European Defence – Initiation, Aug.2026 | 5. Berenberg, More Rounds to Fire, Jan.2026 |
| 3. Deutsche Bank Research 21 September 2026 | 6. NATO ”Defence Expenditure of NATO Countries(2014-2025)“ |